先说结论
- 印尼盘子最大,但门基本关了。单月 211 亿的大盘原地踏步,Shopee 站竞争烈度是六站里唯一的「极高级」,最近 90 天只新进了 211 家卖家,同期退出了 15.7 万家。这不是蓝海也不是红海,是存量绞肉机。
- 泰国是「低摩擦+高客单」的唯一站点。Shopee@泰国卖家 90 天存活率 90.2%、流失率 9.8%(六站最低),均价 51 元(六站最高),大盘同比 +33%。稳,是这个站最大的特征。
- 越南是增速和竞争密度最好的组合。大盘同比 +44% 三国最高,两平台合计卖家 45 万(不到印尼的 4 成),TikTok 站单卖家月均产值 4.0 万——人少钱多。
- 所以第一站怎么选,取决于你是哪种品牌:卷供应链的看越南,做内容的看 TikTok 泰国/越南,要现金流的看 Shopee 泰国。印尼不是第一站,是第二站——等你有了爆品和现金流,再去收割它的规模。
一、选第一站,到底在选什么?
大多数人聊「第一站」,聊的是市场大不大、增不增长。这两个当然重要,但只对了一半。
第一站真正要选的,是你的钱和团队在冷启动期,掉进一个什么样的池子里。这个池子有三张底牌:
- 规模(盘子多大,天花板在哪)
- 增速(风口还在不在,红利归谁)
- 竞争密度(多少人跟你抢,抢的人过得好不好)
第三张底牌最容易被忽略,但恰恰是冷启动生死攸关的。一个 200 亿的池子里挤着 120 万卖家,和一个 155 亿的池子里只有 45 万卖家,新品牌的处境天差地别。
先看规模和增速。2026 年 9 月,Shopee 与 TikTok Shop 在印尼、泰国、越南三站合计约 560 亿元人民币:
按国家加总:印尼 211 亿(≈持平),泰国 195 亿(+33%),越南 155 亿(+44%)。
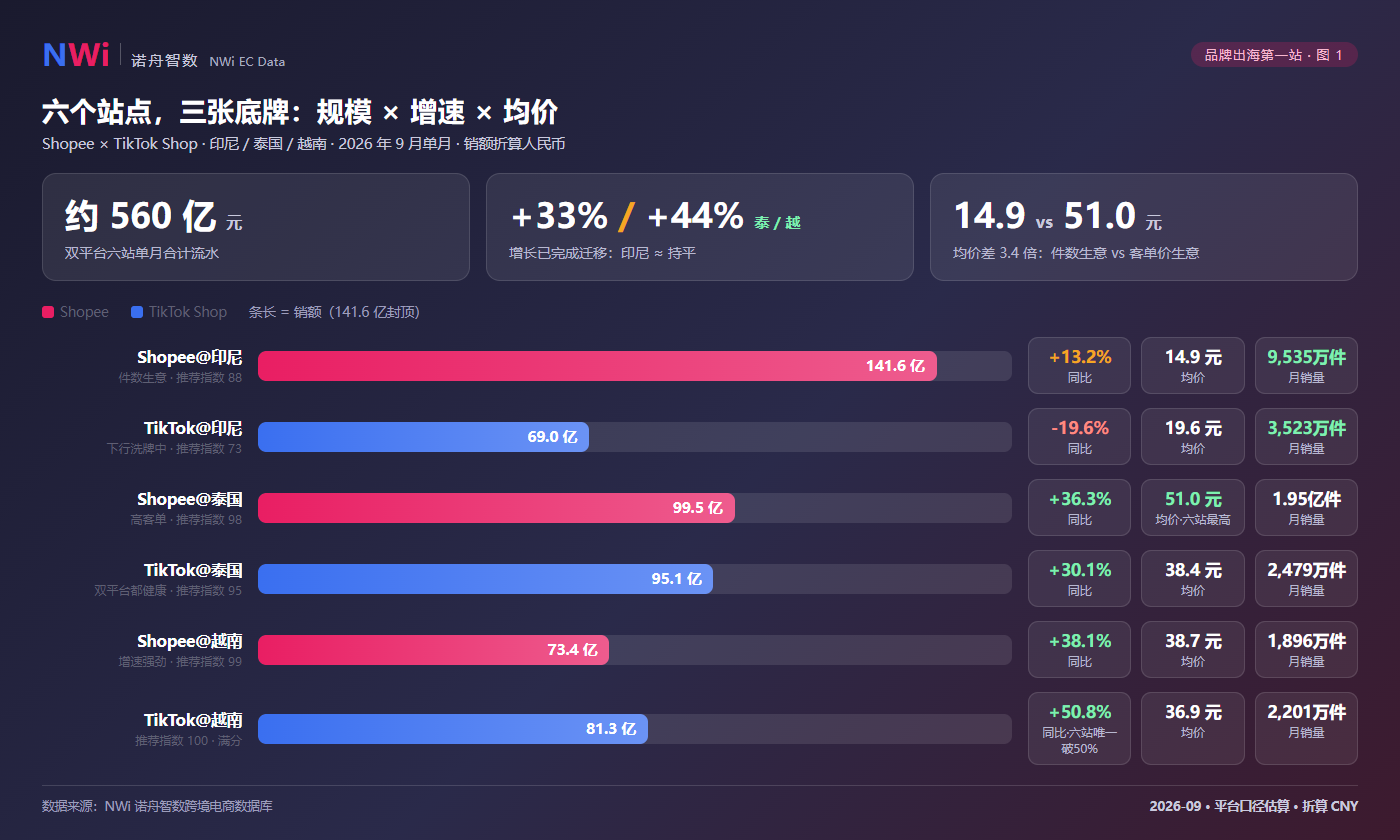
第二,均价差出 2~3 倍。印尼 15~20 元是件数生意,泰越 37~51 元是客单价生意。这决定了你的成本结构、物流方案、甚至定价逻辑能不能跨市场复用。
但光看这两张底牌会选错。真正把答案分开的,是第三张。
二、印尼:最大的池子,门基本关了
我们对六个站点做了卖家生态快照(单月,含 90 天进退窗口)。先看印尼:
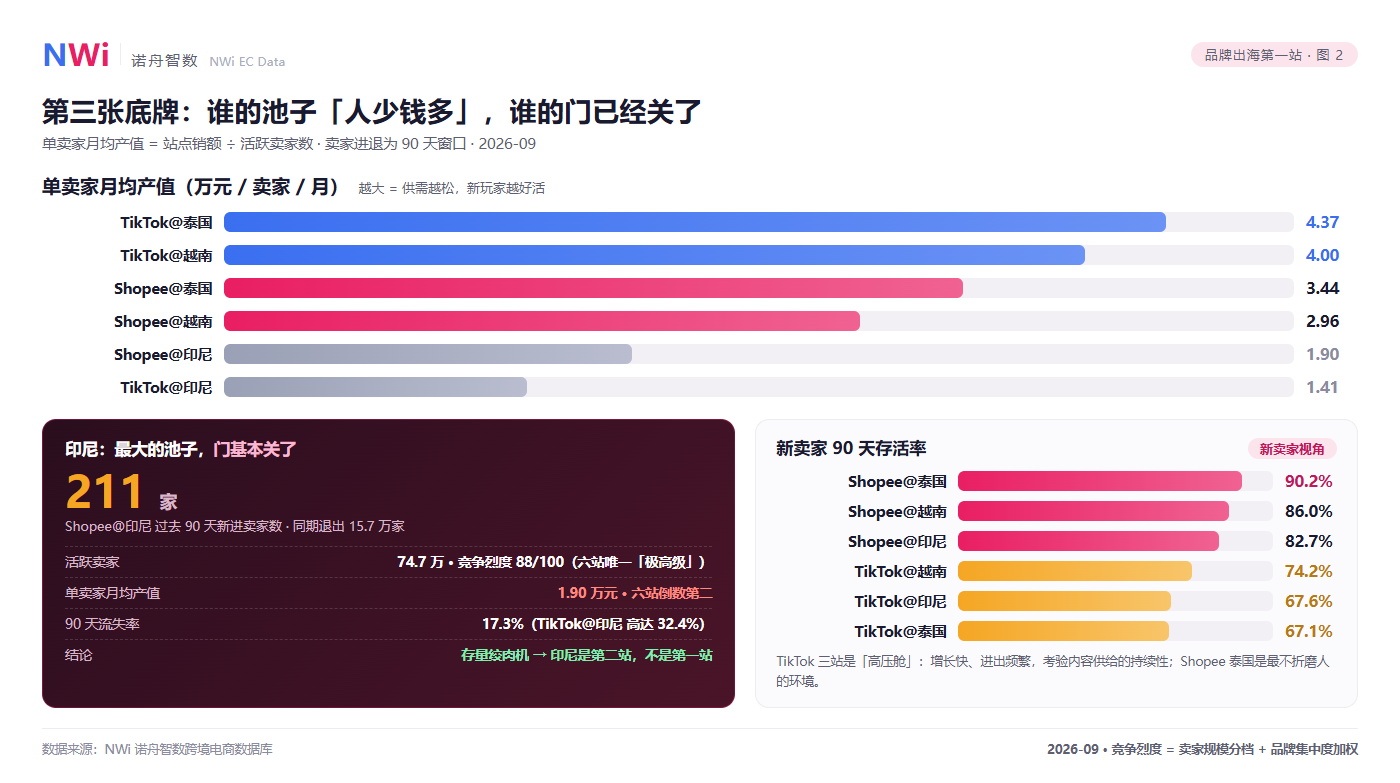
Shopee@印尼 的 74.7 万卖家,一个月抢 141.6 亿流水,人均月产值 1.9 万。这是什么概念?刨掉佣金、物流、广告,大部分卖家的净利撑不起一个 5 人团队。而过去 90 天,这个站只新进了 211 家卖家——不是没人想进,是流量分配和类目格局已经固化,新店冷启动的经济模型算不过账了。同期退出 15.7 万家,是有组织、成规模的撤退。
TikTok@印尼 看起来门开着(90 天新进 2.56 万家),但流失率 32.4%,加上大盘本身 -19.6%——这是一个正在剧烈洗牌、下行期的战场,不适合把冷启动的宝押在这里。
三、泰国:全场景最均衡的「现金流站」
泰国两张表放一起看:
- 泰国是唯一「双平台都健康」的市场。Shopee 和 TikTok 销额几乎打平(99.5 vs 95.1 亿),都在 30% 以上增长。这意味着你在泰国可以双平台布局,内容素材、货盘、本土资源全部复用,边际成本极低。
- Shopee@泰国是六站里唯一「低摩擦」的池子。流失率 9.8%、新卖家存活率 90.2%、竞争烈度高级但品牌集中度 CR5 只有 21.8%(头部最分散)。对需要稳现金流的品牌,这是最不折磨人的环境。
- 51 元的均价给了品牌溢价空间。六站最高,是印尼的 3.4 倍。中高客单的品类在这里有定价余裕,不用被 15 元价格带按着头卷成本。
泰国的短板也很直白:竞争烈度不低(新进 3,000 家/90 天 vs 退出 3.1 万家),且泰国的电商基建、支付渗透率在三国里最成熟——红利期最早、也最不性感。它给你的不是爆发,是复利。
四、越南:增速最高、卖家最少的「进取站」
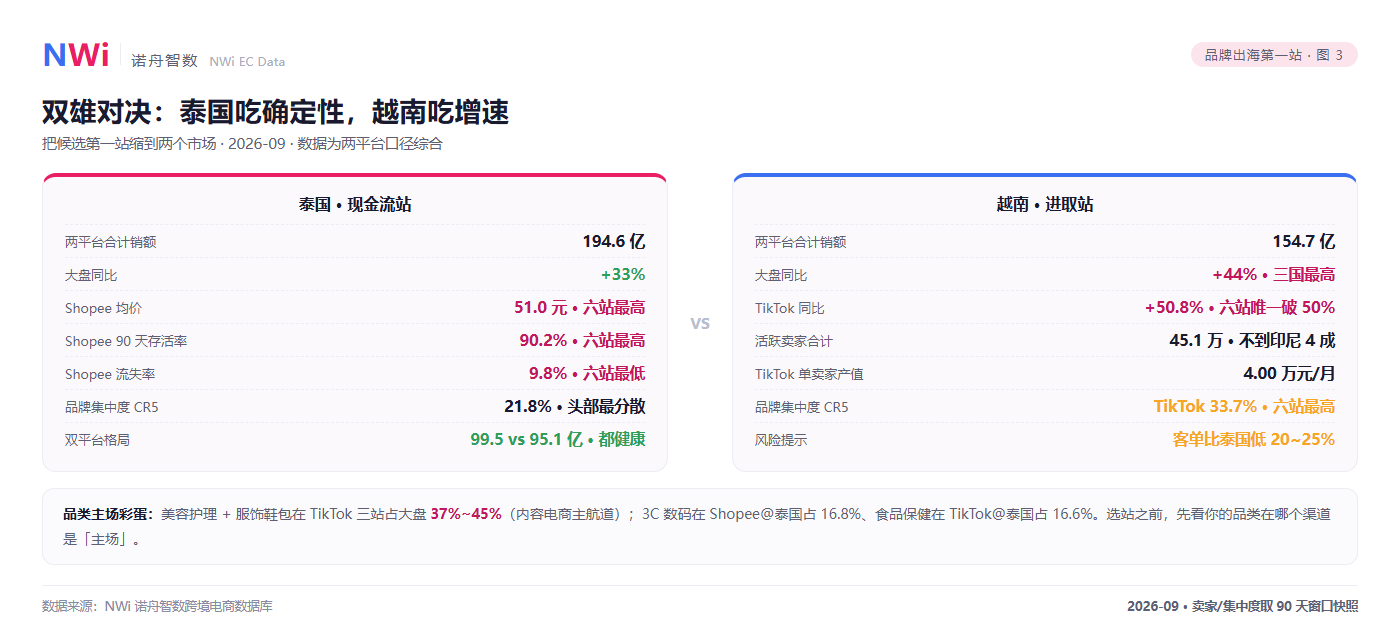
越南的结构性优势,用一句话概括:增长的分母还没堆起来。
大盘 +44% 三国第一;TikTok 站 +50.8%,是六站里唯一破 50% 的;两平台合计卖家 45 万,不到印尼的 4 成。TikTok@越南单卖家月均产值 4.0 万,仅次于泰国 TikTok 站——一个 20 万卖家的池子,做着 81 亿的月流水,而且还在以 50% 的速度变大。
需要提醒两件事:
- TikTok@越南的头部集中度是六站最高(品牌 CR5 = 33.7%)。这个站已经跑出了一批真正的头部品牌,新品牌进场要准备好差异化武器,不能靠铺货硬挤。
- 泰越里越南的客单最低(36.9~38.7 元),比泰国低 20~25%。供应链成本敏感型品类,要把这个价差算进毛利模型。
五、把答案变成一张决策表
数据摆完了,给一张可直接执行的决策表:
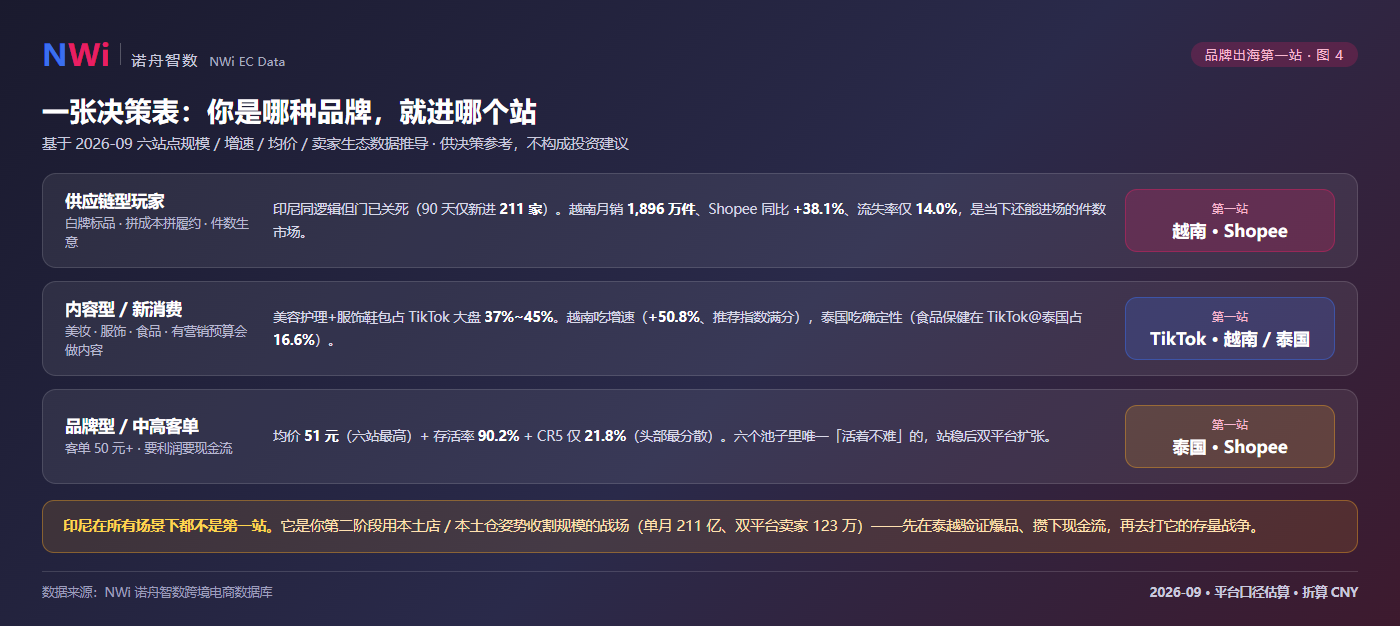
- 如果你是供应链型玩家(白牌标品、拼成本拼履约):第一站选越南 Shopee。印尼件数生意逻辑同源但门已关死;越南 1.9 亿件/月的量、+38% 的增速、14% 的流失率,是当下还能进场的件数市场。
- 如果你是内容型/新消费品牌(美妆、服饰、食品,有营销预算、会做短视频):第一站选越南或泰国的 TikTok Shop。两个站的美容护理+服饰鞋包合计占大盘 37%~44%,是内容电商的主航道;越南吃增速(+51%),泰国吃确定性(食品保健在 TikTok@泰国占 16.6%,内容带货特征极强)。
- 如果你是品牌型/中高客单(客单 50 元+,要利润要现金流):第一站选泰国 Shopee,站稳后双平台扩张。51 元均价 + 90% 存活率 + 21.8% 的 CR5,是六个池子里唯一「活着不难」的。
最后补一个品类视角的彩蛋:同样做美妆,在 Shopee@越南 美容护理占 16.1%,在 TikTok@越南 占 18.2%——内容平台的结构性溢价真实存在。选站的时候,先看你的品类在哪个渠道是「主场」。