先说结论
- 印尼、泰国、越南三个国家站,Shopee + TikTok Shop 两个平台,2026 年 9 月单月合计流水约 560 亿元人民币。这个盘子还在以两位数增长,但增长几乎全部来自泰国和越南。
- 印尼大盘同比基本原地踏步——不是不涨,是 Shopee 的涨被 TikTok Shop 的跌对冲掉了。
- 越南是当下确定性最高的增量市场:Shopee 同比 +38%,TikTok Shop 同比 +51%,两个平台同时高增,这在东南亚是独一份。
- 印尼和泰越根本是两种生意:印尼均价 15~20 元,靠件数堆规模;泰越均价 37~51 元,靠客单价赚钱。用同一套选品和定价逻辑打三个市场,大概率在其中一个市场亏钱。
一、大盘:一个月 560 亿,但增长是「结构性」的
先看总盘子。2026 年 9 月,Shopee 与 TikTok Shop 在印尼、泰国、越南三站合计:
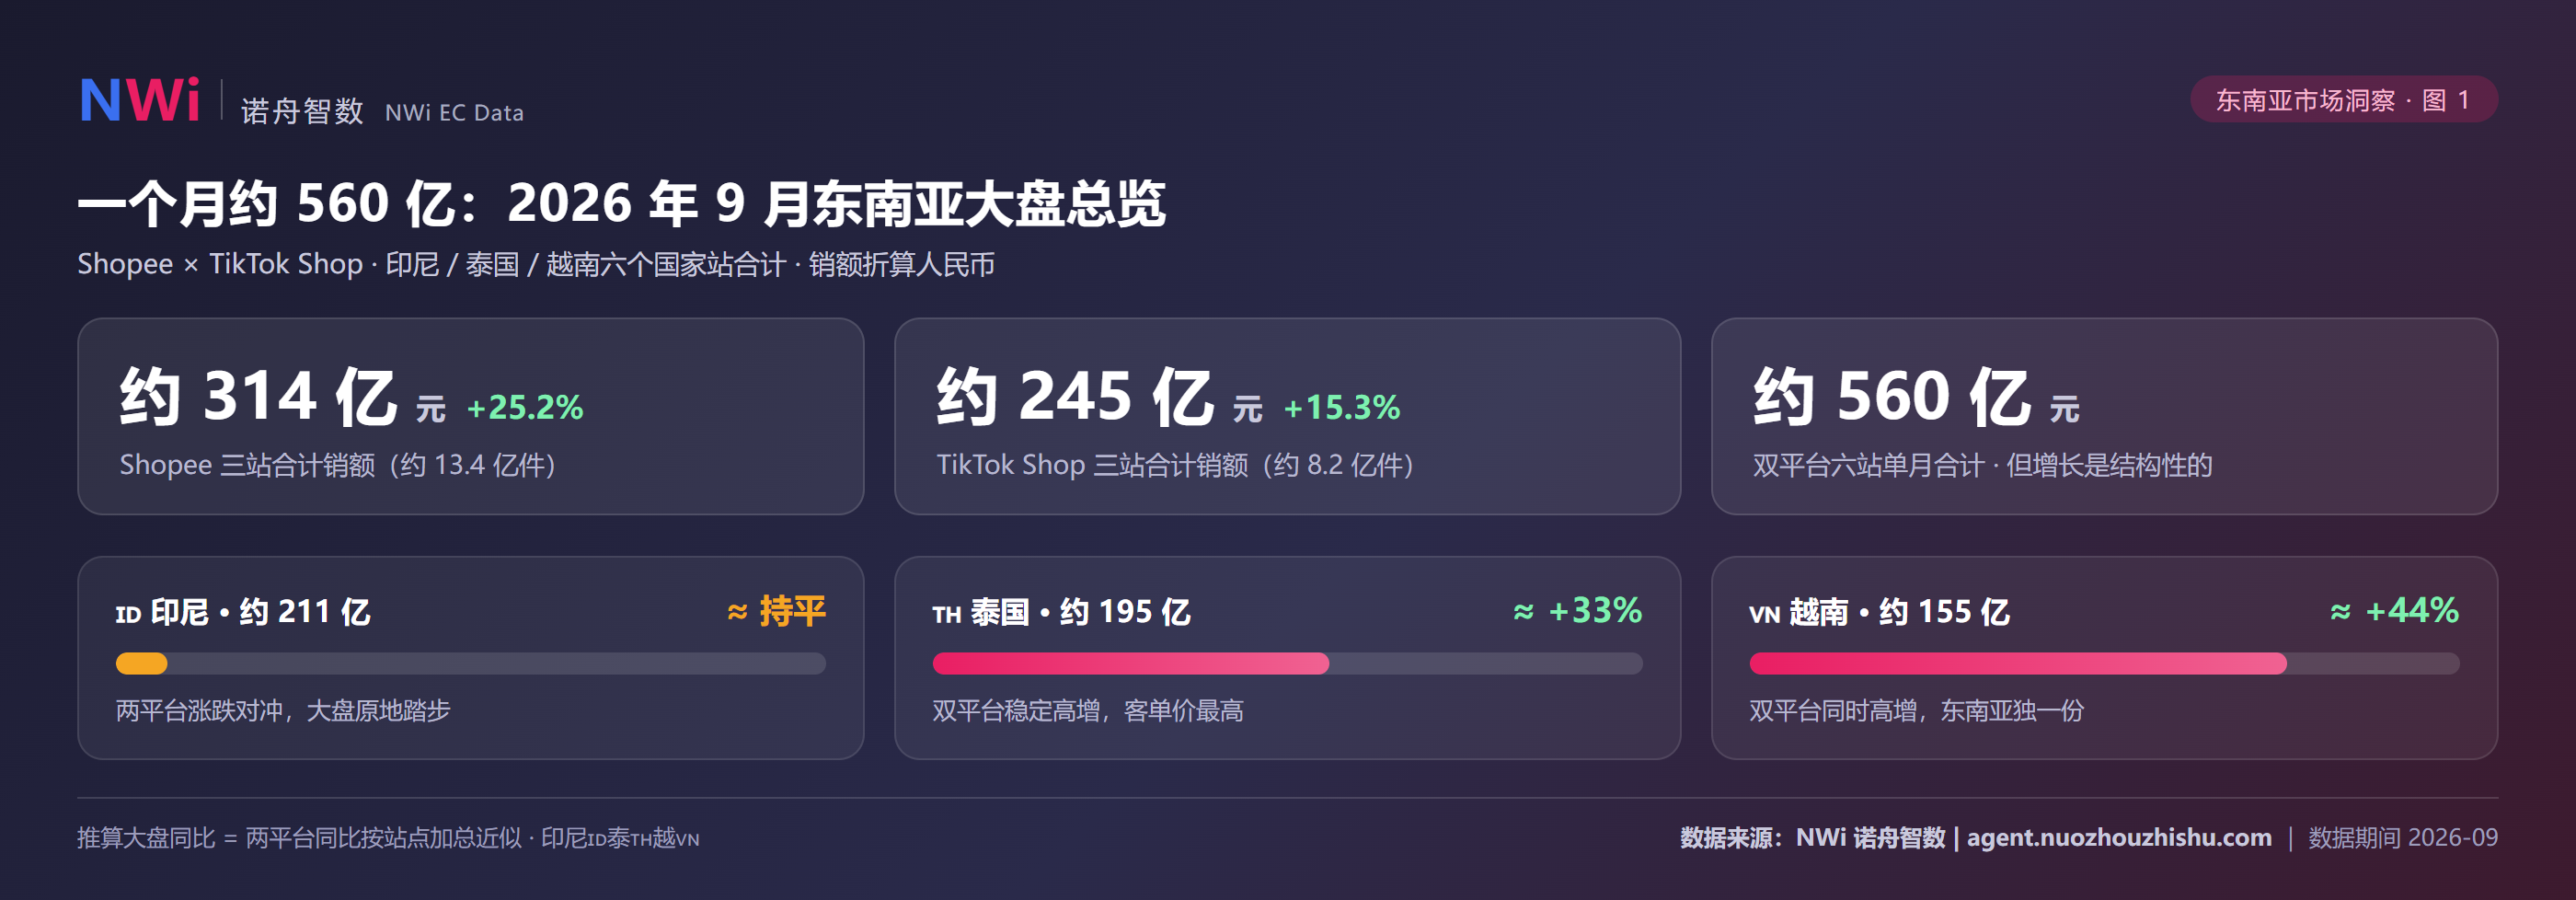
单看这个表,你会觉得「挺好的,都在涨」。但把国家拆开,画风立刻变了。
按国家把两个平台加总(同比增速按各平台同比推算):
印尼这个东南亚人口第一大国,单月 211 亿的盘子依然是三地里最大的,但大盘同比已经停在原地。而它内部的分化非常剧烈——这是我们下一节的主角。
二、国别拆解:同一片东南亚,三种生意
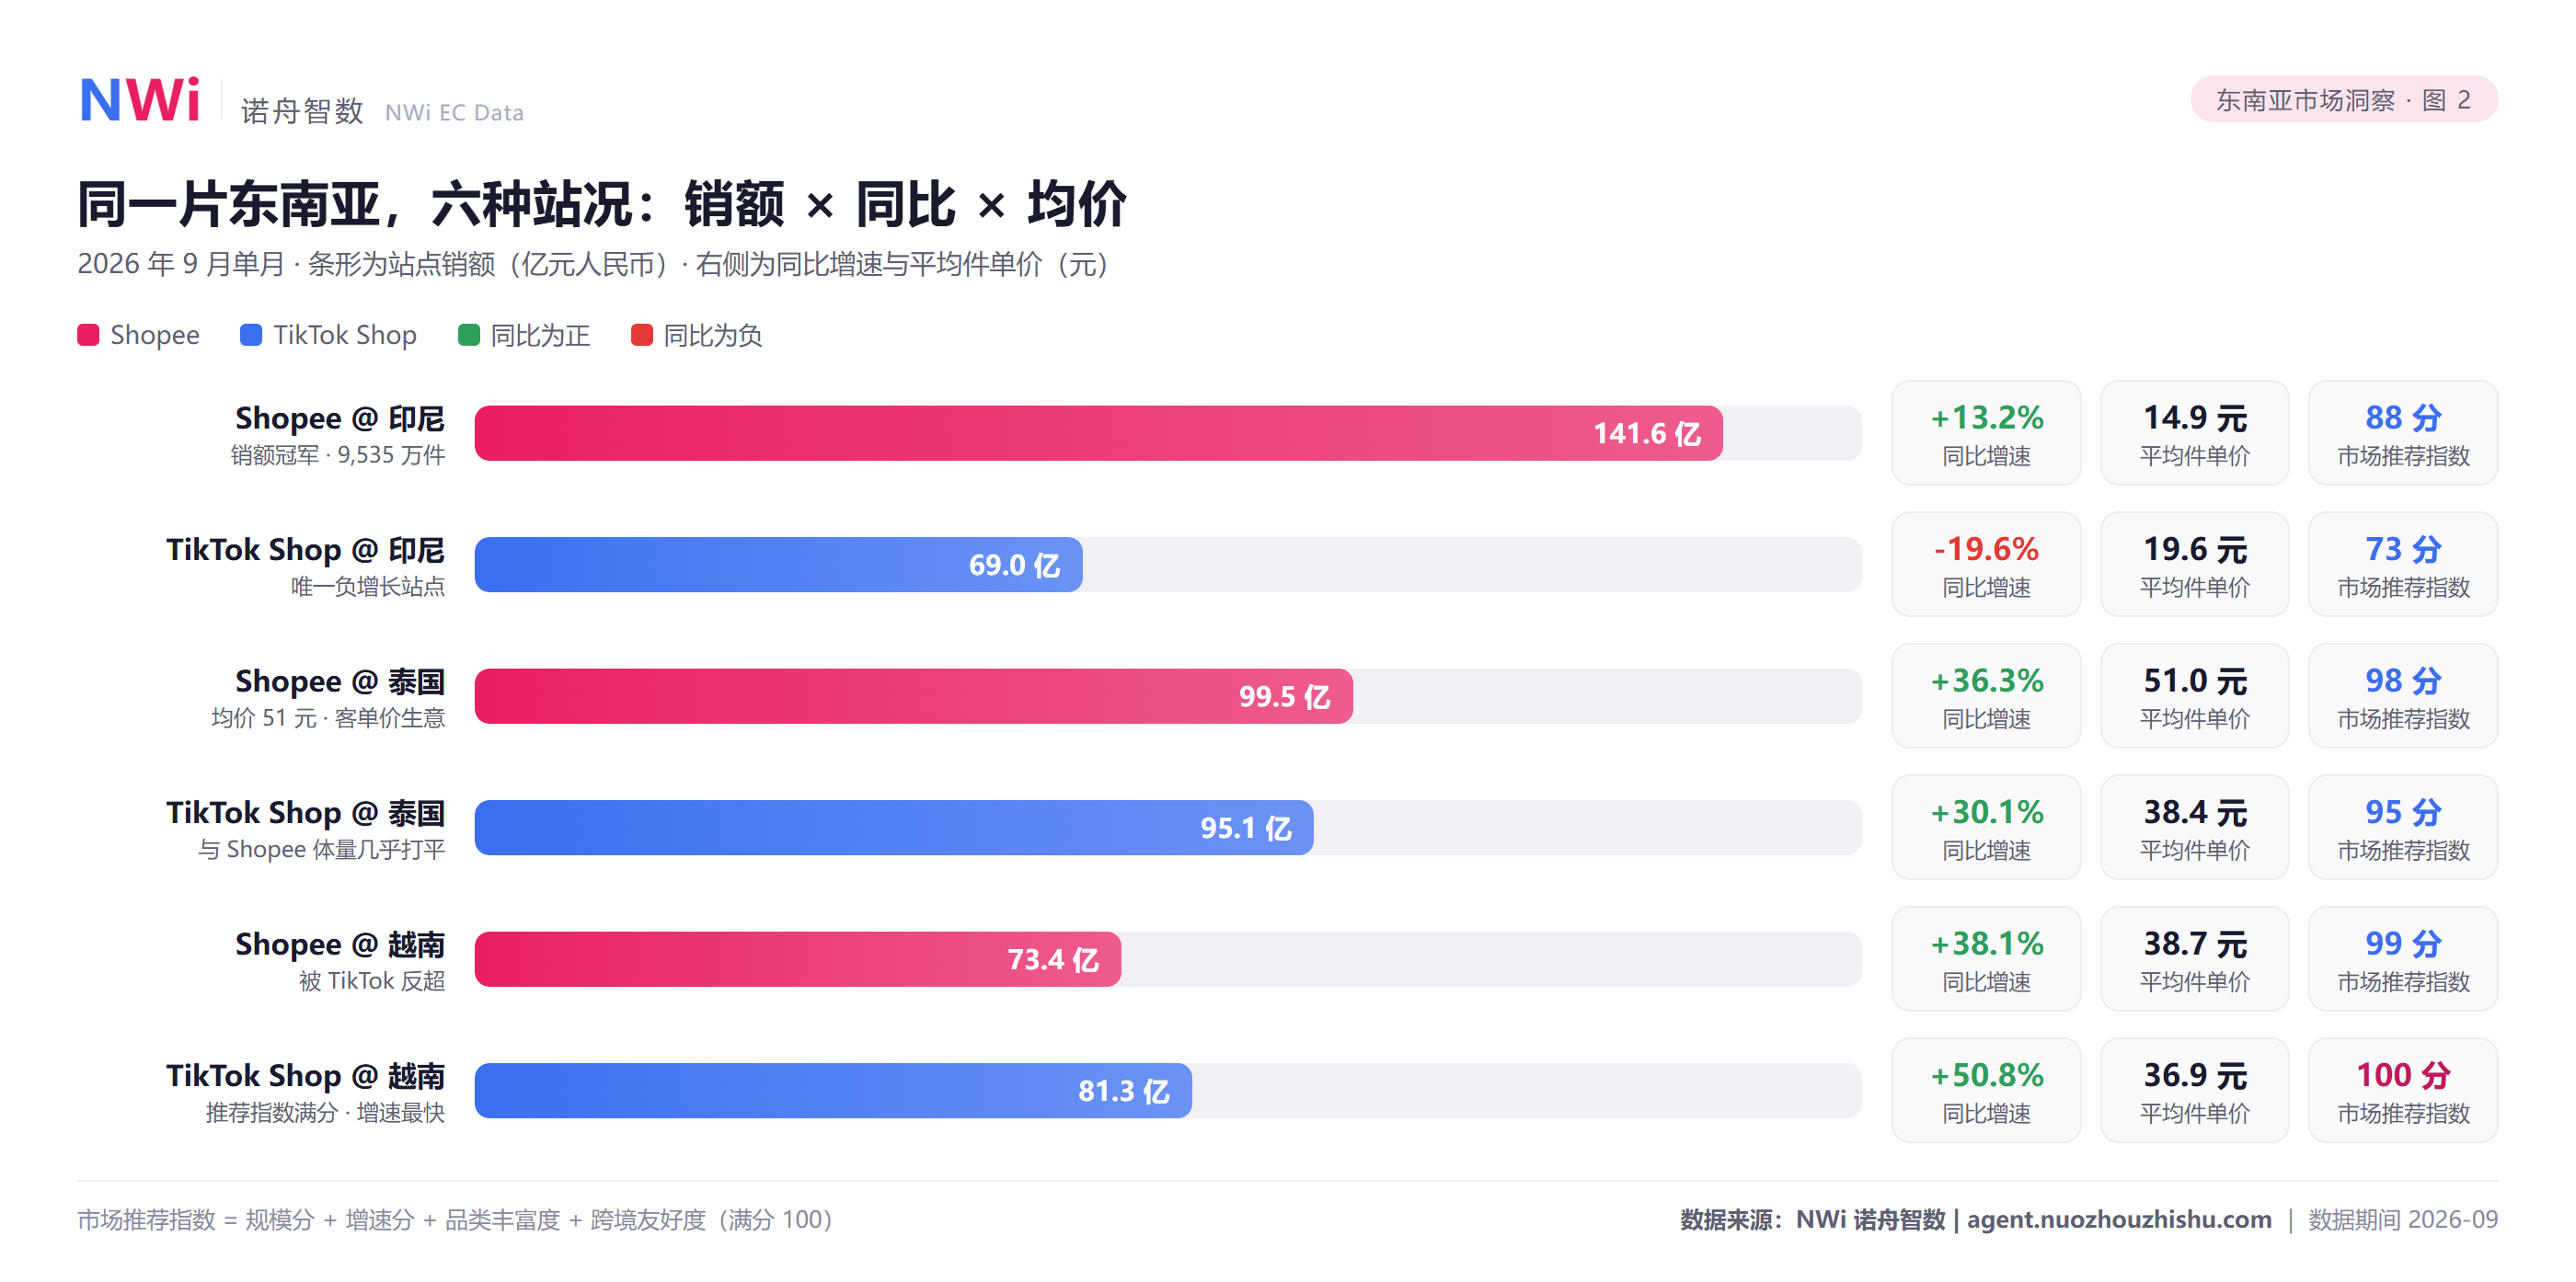
我们逐个国家站看(数据均为 2026 年 9 月单月,销额折算人民币):
印尼:件数的生意
印尼两站合计每月卖出 1.3 亿件商品,但均价只有 15~20 元。这是一个典型的「件数驱动」市场——物流费率、客单结构、消费力共同决定了这里的主流价格带就是 10~20 元。你在这个市场拼的不是品牌溢价,是供应链成本和履约效率的一分一厘。
还有一个反直觉的事实:印尼的活跃卖家数是泰国的 2.6 倍(124 万 vs 51 万),但大盘同比却垫底。供给在疯狂涌入,需求增长却停了——卷,是真的卷。
泰国:客单价的生意
泰国 Shopee 站的均价达到 51 元,是印尼的 3.4 倍。也就是说,泰国站一个月只用 1.95 亿件商品,就做出了 99.5 亿的销额——件数只有印尼的 15%,销额却做到了 70%。
泰国消费力不弱、获客竞争也没有印尼那么白热化,如果让我用一个词概括,是「闷声」。它没有越南那种 +50% 的戏剧性增速,但 Shopee 和 TikTok Shop 双平台都稳定在 +30% 以上,且两个平台体量几乎打平(99.5 亿 vs 95.1 亿)——这是三地里平台格局最健康的市场。
越南:增速的生意
越南是本月数据里最亮眼的星:Shopee +38.1%,TikTok Shop +50.8%,两平台合计同比约 +44%。而且 TikTok Shop 在越南的销额(81.3 亿)已经反超了 Shopee(73.4 亿)——在我们覆盖的东南亚站点里,越南是内容电商完成对货架电商超越的第一个主要市场。
顺便说一句,我们系统给各站点的「市场推荐指数」(规模分+增速分+品类丰富度+跨境友好度,满分 100)里,TikTok Shop@越南拿到了 100 分,Shopee@越南 99 分。算法不会说话,但评分很诚实。
三、品类结构:货架电商和内容电商,卖的不是一个东南亚
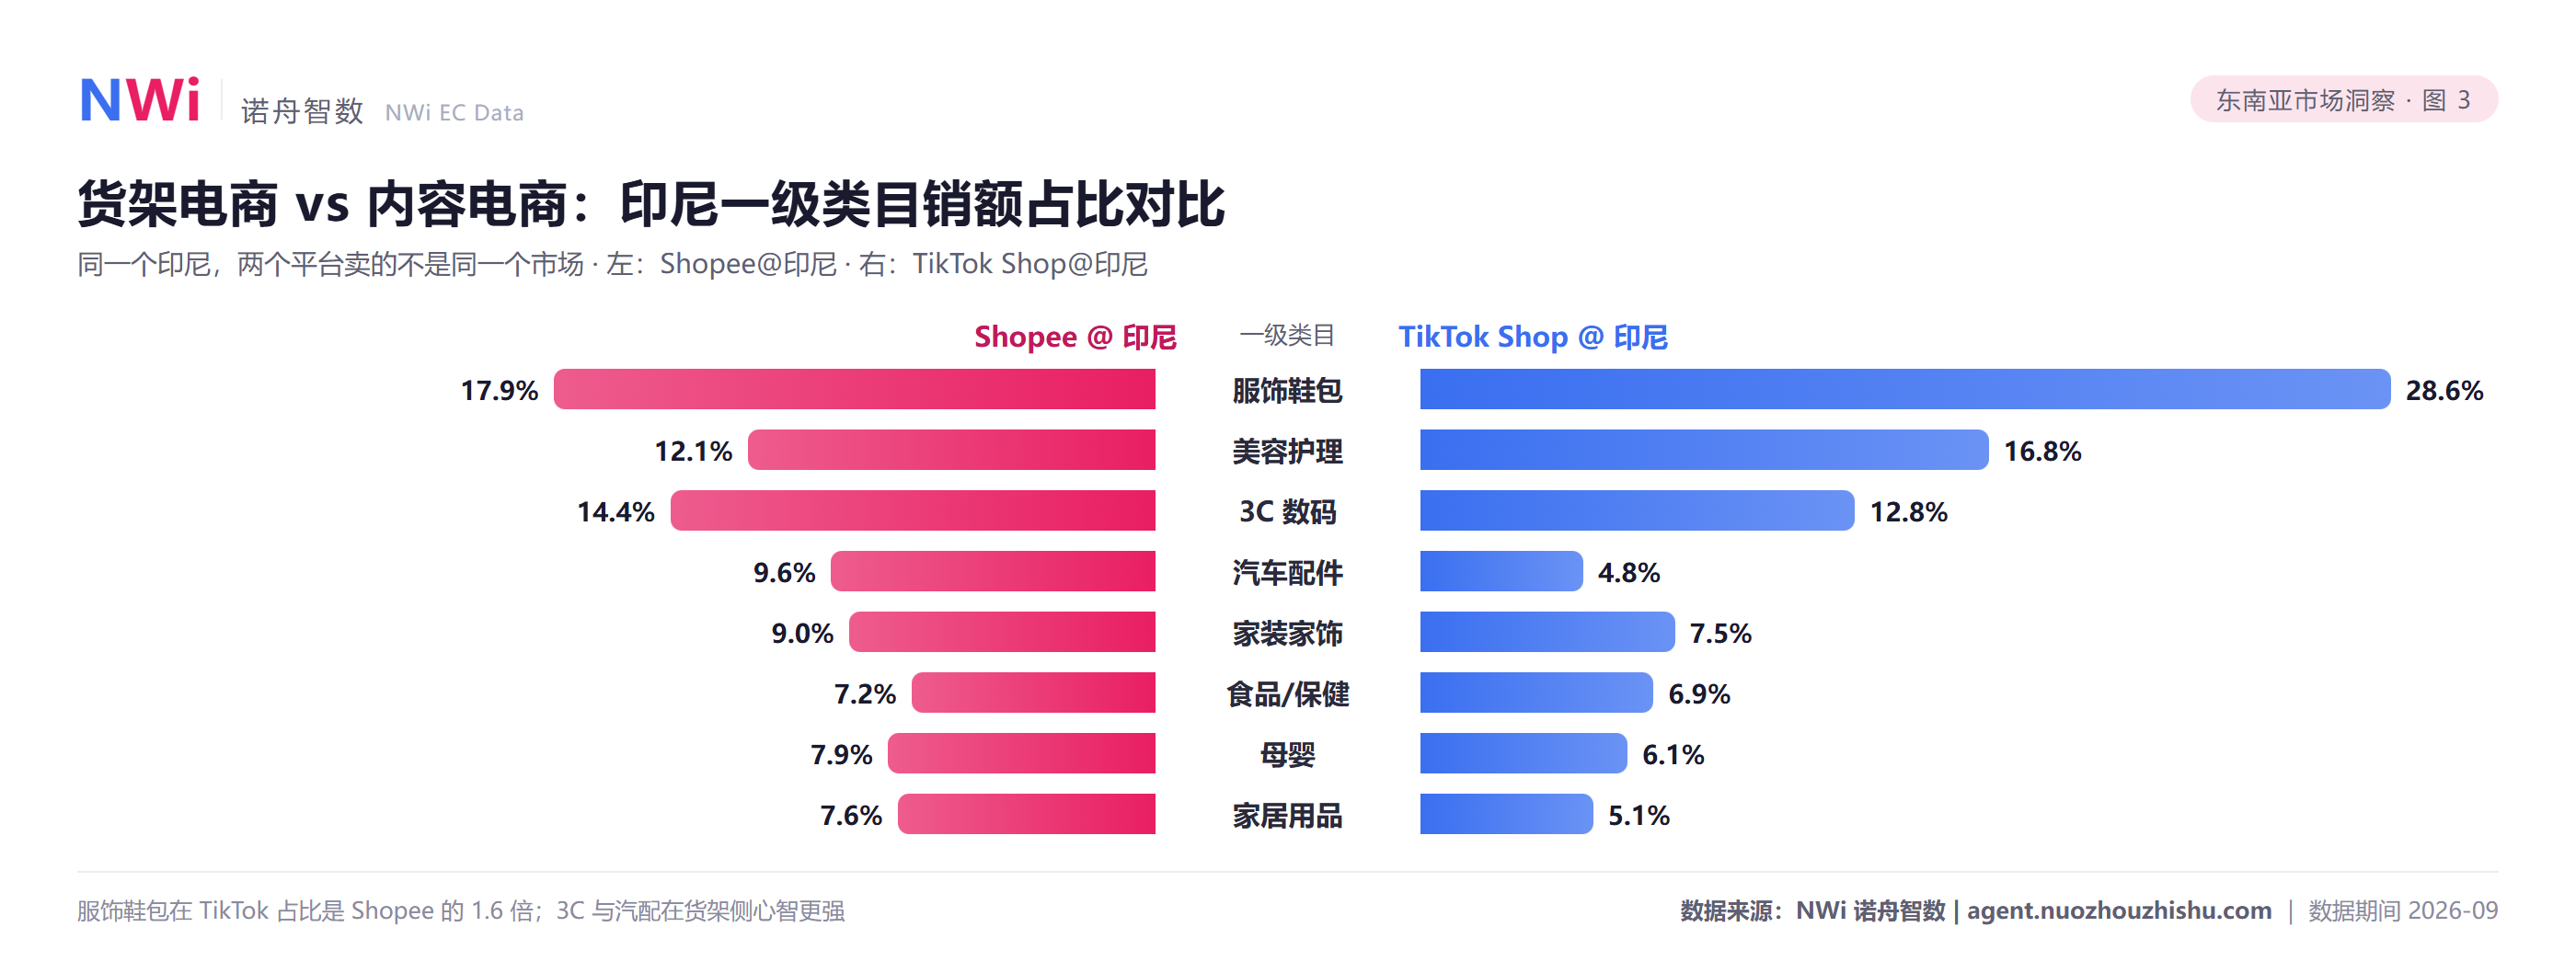
同样看印尼,Shopee 和 TikTok Shop 的一级类目结构是这样的:
两个细节值得咀嚼:
第一,服饰鞋包在 TikTok Shop 的占比(28.6%)是 Shopee(17.9%)的 1.6 倍。内容电商天然放大「高视觉、低决策成本、冲动消费」的类目——衣服是典型。而 Shopee 上 3C 和汽配这类「有明确参数需求」的类目占比明显更高,货架的搜索逻辑还在起作用。一个粗但好用的判断:你的品如果吃颜值、吃主播讲解,TikTok 的结构红利更大;如果吃参数、吃比价,Shopee 的用户心智更顺手。
第二,印尼的「极致低价类目」销量大得惊人。家居用品单月 1.52 亿件(均价约 6.6 元)、美容护理 1.06 亿件(均价约 15 元)。在这种类目里,0.5 元的成本差异就是生死线——这也是为什么印尼是 white label 和工厂店的天下,而品牌化尝试在印尼格外难做。
四、一个必须单独讲的异常值:TikTok Shop 印尼的 -19.6%
六个站点里五个在涨,只有 TikTok Shop@印尼同比 -19.6%,销额从去年同期的约 86 亿掉到 69 亿。
坦白讲,单看一个月的数据,我不打算给这个跌幅下定论——可能是一次大促后的回落,可能是类目结构调整,也可能是更深层的变化。但它和「Shopee 印尼 +13.2%」「印尼卖家数暴涨」放在一起看,至少可以下一个保守的判断:印尼内容电商的供给侧红利期已经结束了,接下来是运营效率的竞争。
五、给跨境卖家的三个可执行判断
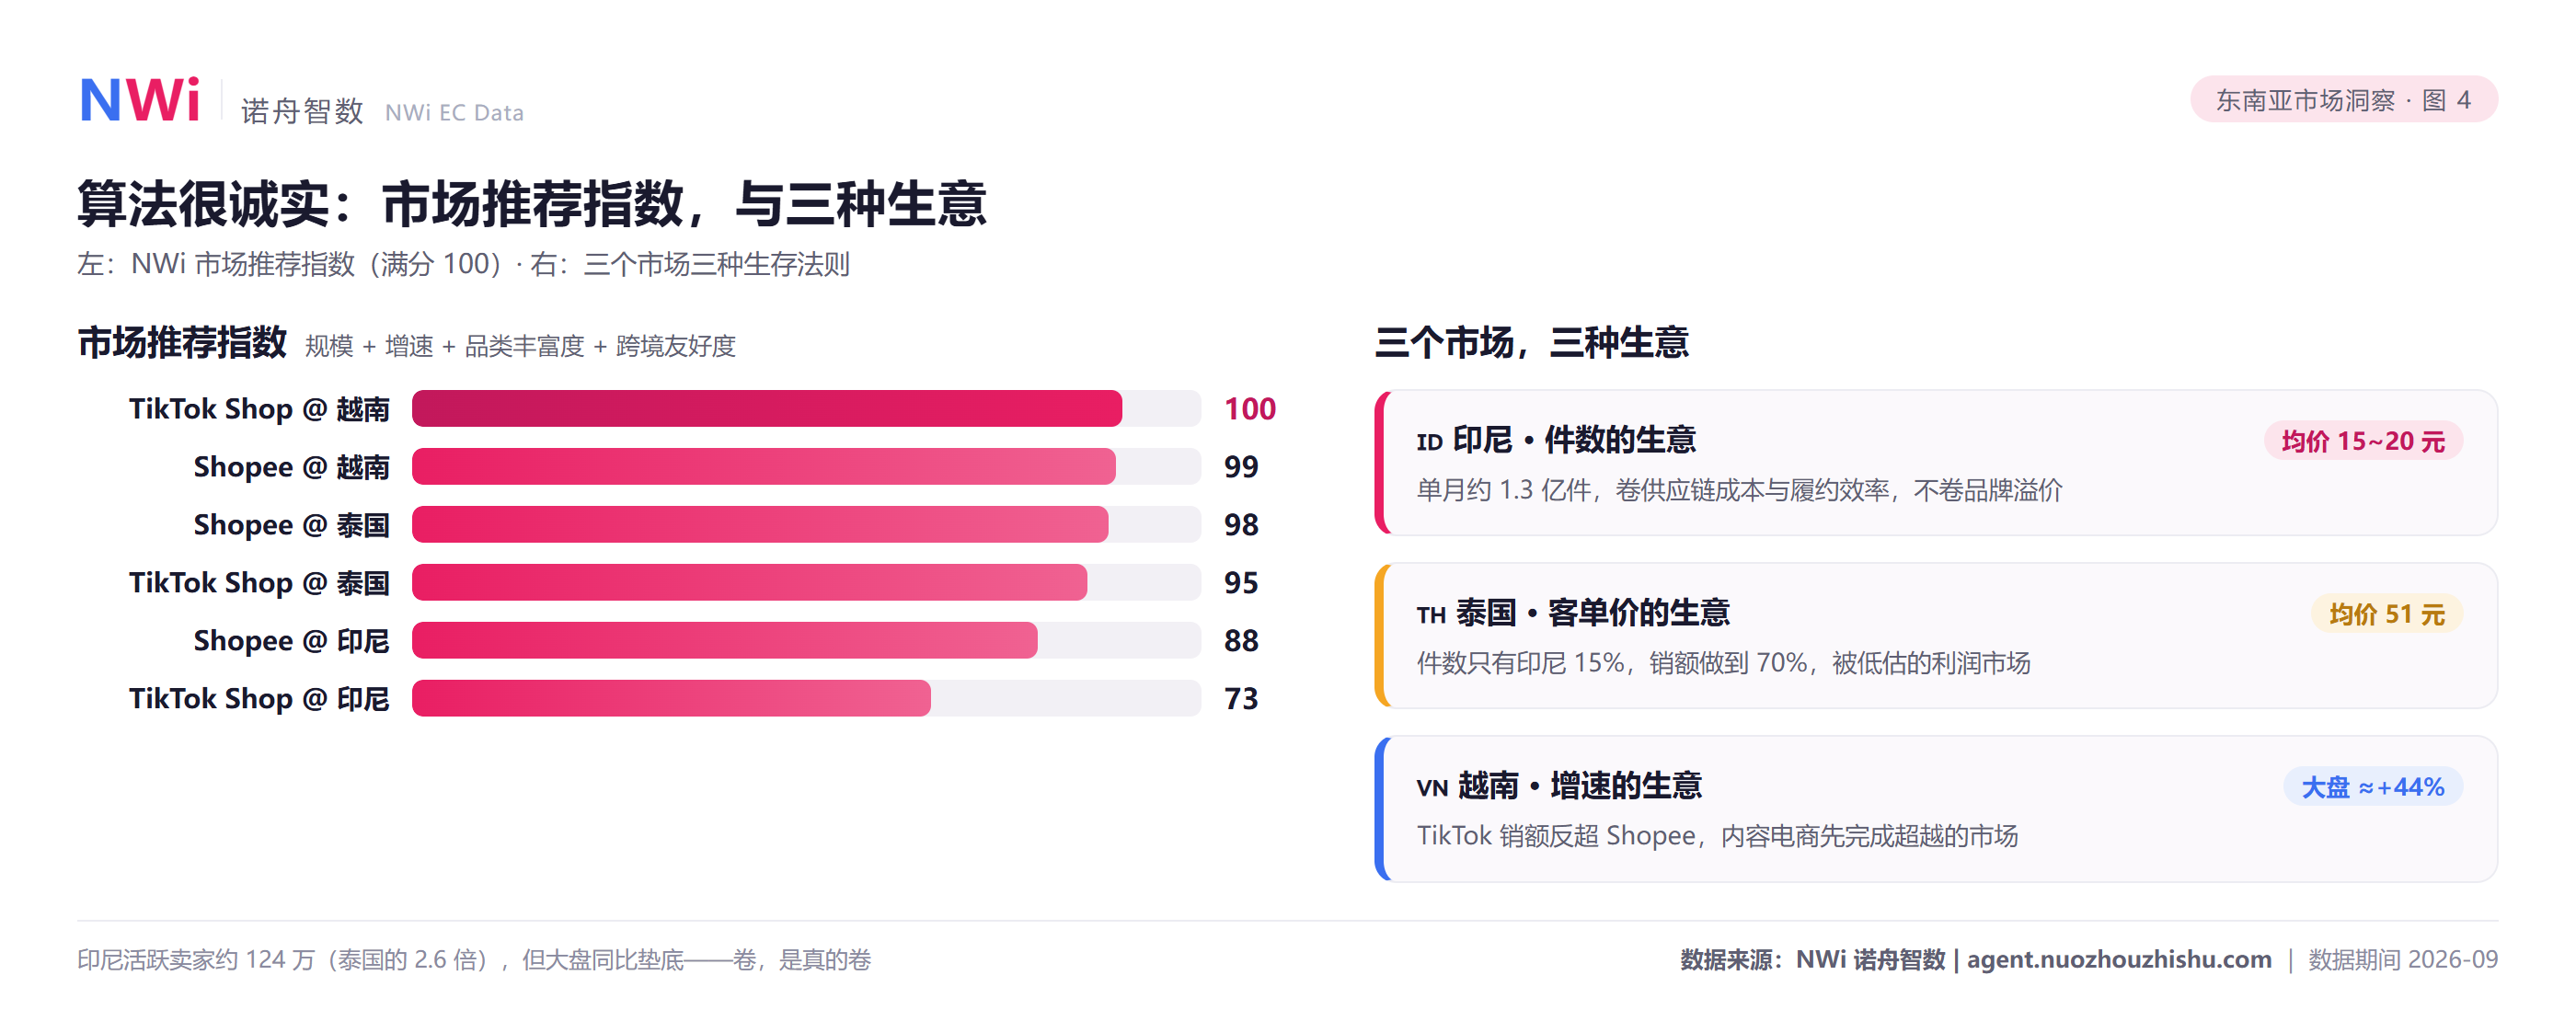
最后说点实操的,把上面的数据翻译成决策语言:
- 重仓越南,动作要快。双平台 40%+ 的同比增速不会永远在,且 TikTok 已在越南实现份额反超,内容电商打法(短视频种草 + 直播承接)在这个市场的边际收益当前最高。东南亚其他市场验证过的素材和打法,在越南大概率还能吃一波时间差红利。
- 印尼换打法:卷成本,不卷品牌。15 元均价 + 124 万卖家的市场,唯一的生存法则是供应链效率。如果你的成本结构撑不起 20 元以下的价格带,印尼不是你的市场——别被「人口 2.7 亿」迷惑。
- 泰国是被低估的利润市场。51 元的均价意味着这里有真实的中产消费带,竞争密度又只有印尼的四成。适合有一定产品力、想做品牌溢价的卖家,尤其是家居、个护这类能做出溢价差异的类目。